按照支行工作部署,在日常客户走访、信贷拓展工作中,我持续探索数字化工具与基层信贷业务的融合路径,将智能工具嵌入贷前走访、客户研判、分层营销全流程,在实践中取得了较好实效。结合一线客户经理从业经历,现将实践心得分享如下。
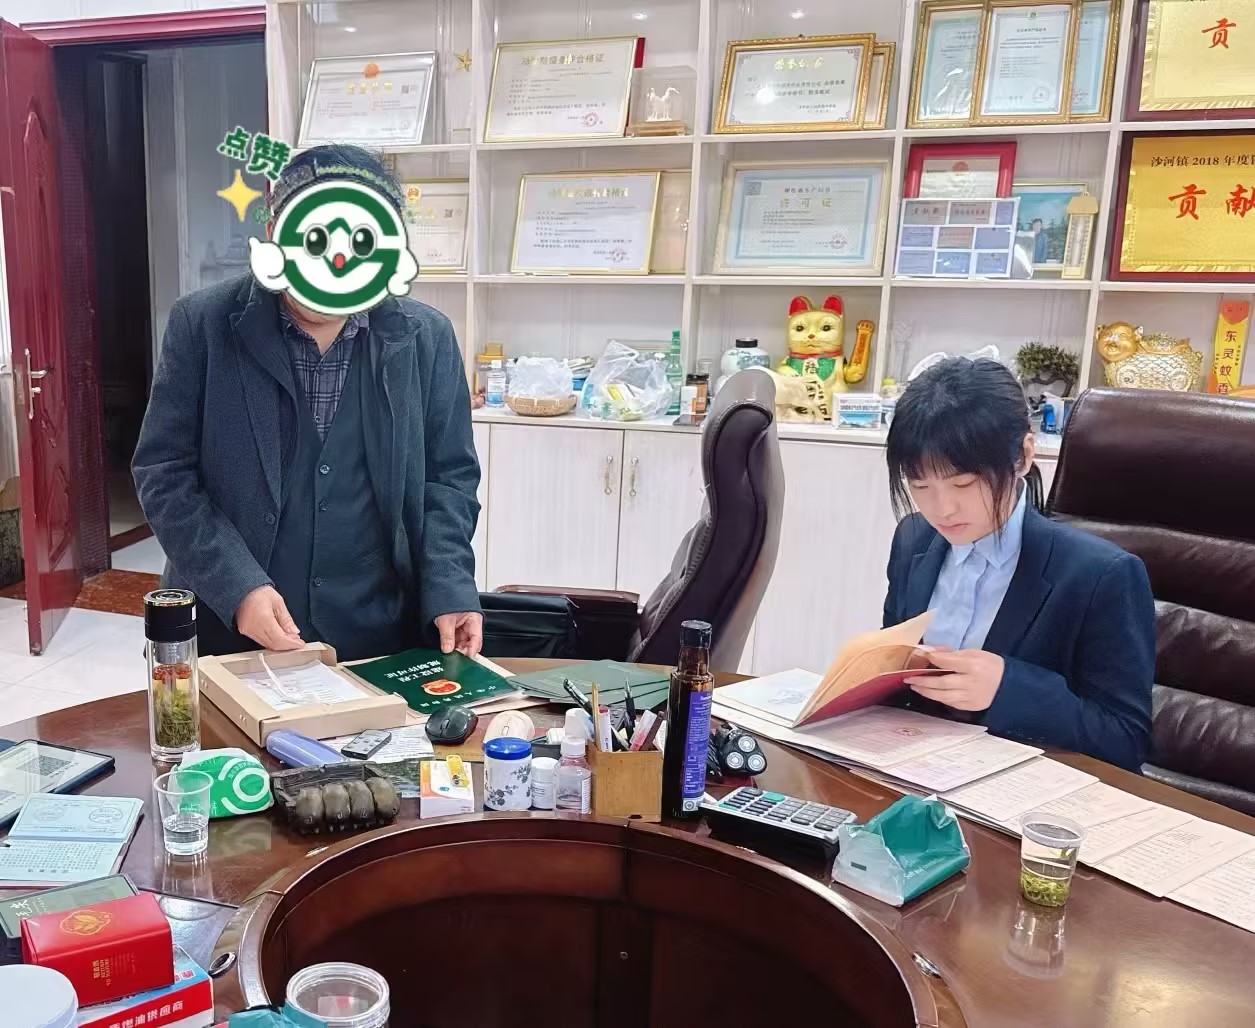
用好智能纪要工具,做实走访信息复盘。以往下乡走访客户,我习惯随身携带笔记本,逐项记录客户经营项目、授信用途、家庭收支等情况,却担心信息记录不全、谈话要点遗漏。如今,借助智能纪要功能,面谈内容能够快速梳理、完整留痕,走访结束后及时复盘沟通细节,更有助于厘清客户真实融资诉求。信贷的核心在于摸清客户真实情况,翔实准确的走访记录,是判断客户资质、识别潜在风险的基础。
随身携带动平板终端,抢抓错峰业务契机。基层农户、经营主体的作息往往和网点上班时间错位,许多客户白天忙于生产经营,临近下班、傍晚时段才有时间沟通融资事宜。若平板终端留置在网点,遇到客户临时咨询、意向洽谈,便无法当场开展信息采集与业务对接,营销机会极易流失。待后续回访跟进,往往面临两种局面:要么客户已选择其他金融机构办理业务,要么短期资金需求窗口期已过,业务机会转瞬即逝。为此,我坚持把平板像手机一样随身携带,走到哪里、服务跟进到哪里,牢牢抓住碎片化、错峰产生的客户需求。外出尽调、采集客户经济档案时,严格遵循依法合规、客户授权原则,及时借助智能工具梳理客户经营流水、产业现状等,对照面谈信息交叉核验经营收入的真实性与客观性,辅助开展贷前风险研判;不盲目轻信口头表述,不单纯依赖抵押物,坚持带着问题走访、坚持带着依据判断,把风险识别关口前移,牢牢守住“贷得出、收得回”这个根本底线。
推行客户分层标签,实现精准营销拓客。基层客户分散、类型多样,粗放式营销费时费力、成效有限。我坚持“一户一标签”,逐户摸清家庭情况、产业特点、融资需求,建立分层营销台账,对同类客户集中梳理、批量对接。在盘活存量授信上转变思路,不局限于新增项目放款,主动引导存量优质客户通过追加担保人、办理农担贷款等方式优化授信方案,匹配随用随还的信贷产品,深挖存量客户业务潜力。截至目前,依托分层营销模式已落地贷款约400万元,实现客户拓展与业务提质双向并进。
坚持学用双向融合,提升综合服务效能。数字化工具不是简单的“减负神器”,而是服务业务、辅助风控的有力抓手。对一线客户经理而言,工具只是手段,信贷常识、合规底线才是根基。在业务推进中,我坚持合规为先,严格按照信贷制度要求办理每一笔业务,将合规要求贯穿营销、调查、授信全过程。借助智能工具精准筛选客户信息、及时跟进业务反馈,减少重复性工作,把更多时间投入入户走访、倾听客户需求。
依托这套工作方式,我在综合业务营销方面取得了较好的成效:2026年1至9月持续深耕理财业务,连续九个月获评理财营销明星,理财余额任务完成率达364%;在电子银行专项竞赛中信用卡营销位列全行第二名;贷款较期初新增800万元,新增授信171户,实现存贷、中间业务协同发展。
作为扎根乡镇的农信客户经理,我们一头连着“三农”小微,一头扛着风控责任。数字化赋能为基层信贷工作打开了新思路。今后,我会持续用好各类智能工具,坚守合规底线、深耕本土客群,扎实做好分层精细化营销,在服务地方实体经济的同时筑牢风险防线,以更高效率做好普惠金融服务。(黄凯歌)
责编:李凯琴
编辑:李欣阳