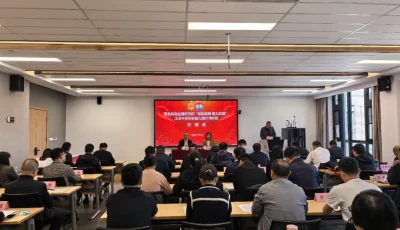
近期,我在总行风险管理部进行了为期一周的“以干代训”,通过不良贷款案例复盘、责任认定研讨和风控制度学习,跳出一线业务视角,系统掌握了信贷全流程风控逻辑,让我在短短几天内对不良追责、尽职免责有了更深刻的理解,纠正了以往对问责制度的片面认知,收获很大。
此次轮训最核心的转变,是重新认识了信贷问责制度。过去我把问责等同于事后处罚,现在才明白,问责的核心是以案示警、源头纠偏,本质是保护员工合规履职,而非单纯约束。一直以来,我行在相关的规章制度中清晰划定了追责与尽职免责的边界:对调查不实、审查不严、催收缺位等主观失职行为严肃问责;对依规操作、无主观过错,因客观原因形成的不良予以免责,充分体现严管厚爱、预防为先的导向。合规不是束缚,问责不是目的,事前防范风险、守护银行资产、保护一线员工,才是制度的初衷。
结合典型案例复盘来看,信贷全流程履职到位,既是防控风险的关键,也是规避问责、自我保护的核心。贷前调查是第一道关口,调查流于形式、未实地核实客户经营、还款来源与真实用途,就会埋下风险隐患;做实贷前调查,是把控资产质量的基础,也是从业人员自我保护的前提。贷中管理是风险管控核心,审批放款环节若对资料、抵质押物审核不严,放任资金挪用、用途不符,潜在风险就会转化为实际不良;严格落实贷中管控、及时纠偏,既是守护银行资产,也能减少自身履职瑕疵。不良催收是最后一道防线,贷款逾期后消极催收、资料留痕不全,会错过清收时机、扩大损失;规范开展催收、完整留存履职凭证,既能挽回资产损失,也是申请尽职免责的重要依据。
此次轮训彻底扭转了我“重业务、轻风控、惧怕问责”的心态,深刻体会到风控和问责制度重在防范风险、保护员工,合规履职就是最好的自我保护。今后工作中,我也会把此次“以干代训”学习成果落到实处,在日常业务办理中始终坚守合规底线,压实风控责任,规范操作、履职尽责,在做好自我保护的同时,为助力本行信贷业务稳健高质量发展贡献青春的力量。(供稿:西乡农商银行 杨博宇)
责编:李凯琴
编辑:刘佳怡